📊 深度报告
共 116 份· 今日新增 4· 系统性深度分析 · 约1万字
智能手机产业观察:高端承压与品类分化
当前智能手机市场呈现结构性分化:高端旗舰定价上探但首销承压,如iQOO 16首销仅为上代50%;中端则靠超大电池等差异化卖点走量,vivo Y系列快速细分。产业链上游,骁龙新平台、OLED屏与自研芯片成为竞争焦点;中游厂商加速生态化,向平板
终端硬件创新回归:折叠芯片与中端机型重塑竞争格局
当前消费电子产业呈现分化态势:华为麒麟9050 Pro采用双裸片垂直堆叠,晶体管密度提升55%且面积小于前代,显示先进封装成为芯片演进新路径;中端市场vivo Y600k Turbo以2799元搭载第四代骁龙7s,竞争焦点转向性价比;可穿戴
内存涨价周期下的电脑硬件产业重构
存储涨价正重塑PC软硬件生态:微软将降低Win11内存占用列为重点工作,整机与系统层面向低内存配置妥协;上游晶圆制造则借SA-CFET等新架构延续CMOS微缩,提升SRAM密度以对冲成本压力;周边配件市场随嵌入式与开发板需求分化。本报告从产
AI重塑消费电子:安全、设计与人形机器人新格局
AI正渗透消费电子产业链多个环节:安全厂商将AI代理视为独立防护对象,开辟智能体安全新市场;苹果领导层回归设计驱动,重塑终端产品竞争力;谷歌收紧顶级模型免费访问,AI能力分层订阅成为行业常态;微软以仿生计划回应数据中心环保压力;Figure
终端硬件升级分化:OLED MacBook与荣耀出海的产业信号
消费电子终端竞争进入差异化阶段:苹果以OLED屏幕与轻量化设计重构高端笔电体验,延展硬件溢价空间;荣耀加速欧洲市场布局,体现中国厂商全球化提速。本报告从产业格局、上下游供应链、数据与竞争、趋势四维度,解析高端化与出海双主线下的机会与挑战。
渐进迭代与性价比下沉:穿戴XR产业观察
当前穿戴XR市场呈现两极分化:Meta智能眼镜进入渐进式优化阶段,硬件创新节奏趋于保守;联想等厂商则以低价AMOLED与健康监测功能切入入门级市场,加剧性价比竞争。本报告梳理产业格局与产业链结构,分析数据与竞争态势,判断短期创新以微升级为主
高刷电竞显示加速下沉:电视与显示器产业观察
小米、海信相继推出高刷电竞显示产品,Redmi X RGB-Mini LED 2027电竞版以2705元起售价将360Hz、1300尼特规格带入主流价位;海信猎影G5 Pro以1599-1777元提供2K 320Hz规格。头部厂商正以性价比
音视频消费电子:内容引流与硬件精品化并行
当前影音音频产业呈现双线演进:苹果以F1免费直播等大版权内容撬动流媒体订阅增长,硬件平台与内容生态加速融合;音频硬件端则以Noble等厂商为代表,定制基因品牌跨界TWS赛道,靠调音与做工建立溢价,但软件体验短板凸显。报告从市场格局、产业链、
旗舰竞争重回技术制高点:智能手机产业观察
当前智能手机产业呈现头部旗舰博弈加剧、国产芯片能力提升的格局。华为Mate 90系列搭载麒麟9050 Pro实测部分能效表现优异,标志自主芯片取得阶段性突破;苹果、三星下一代旗舰的信息多以供应链传闻形式流通,反映市场对高端竞争的高度关注。本
AI双刃剑下的消费电子生态治理与产业变局观察
当前消费电子及数字生态正经历AI驱动的结构性变化:AI智能体token消耗激增、基础设施负载重构,同时也带来AI slop滥用、扫码投保陷阱、隐私诉讼等治理挑战。本报告梳理平台治理、算力供给、内容分发与终端消费等环节现状,分析产业链上下游联
电脑硬件产业观察:生态跨界与AI基建双轮驱动
当前PC硬件产业呈现三条主线:终端厂商探索OS生态跨界(三星Android笔记本);AI算力基建驱动服务器与网络设备融合(HPE 12亿美元AMD Helios机架订单);外设与电源等周边产品向高端化、模块化演进(NACON旗舰手柄、联力E
穿戴XR产业观察:光学革新与IP联名双轮驱动
穿戴XR产业正呈现技术升级与场景多元化并行态势。上游光学方案持续突破,TDK发布全球首款超构光学镜DRP显示屏,推动智能眼镜向轻量化、高透光演进;下游消费市场则通过IP联名、定制化拓展差异化溢价空间。机构预测2030年全球智能眼镜出货将达8
智能家居产业观察:入口之争与生态效率的重构
智能家居正从单点设备竞争转向入口与生态的系统性争夺。苹果以homeOS与家庭中枢设备将智能家居提升至独立系统层级,加剧科技巨头对家庭入口的控制;中游设备端安防品类以降价与本地存储策略争夺用户;第三方效率工具填补官方应用体验缺口。报告从产业链
智能手机产业观察:成本上行与AI重构竞争格局
智能手机产业正经历多重变量交织:存储芯片涨价推动全价位段终端价格上调,中端市场利润空间承压;苹果、谷歌、三星等头部厂商密集推进AI能力落地,但系统更新质量与AI助手迁移暴露体验风险;折叠屏形态与订阅制商业模式成为高端化新抓手。本报告从市场格
消费电子与数字产业观察:安全、算力与路线之争
近期产业动态呈现三条主线:一是AI软件自身成为攻击目标,ChatGPT桌面端漏洞与macOS木马事件凸显安全审查滞后;二是云巨头围绕数据中心扩张展开舆论博弈,亚马逊放弃NDA并呼吁公众支持建设;三是AI搜索、卫星通信等新业态与传统势力的路线
电脑硬件产业观察:芯片竞争与嵌入式创新
当前电脑硬件产业呈现三条主线:其一,PC处理器竞争加剧,高通、英特尔、AMD在AI与能效赛道正面交锋;其二,RISC-V架构在嵌入式AI视觉领域加速落地;其三,外设与整机向智能化、场景化演进,开源工具降低硬件使用门槛。本报告梳理产业链上中游
智能戒指与手表进入生态分层时代
穿戴XR设备正从单一硬件竞争转向生态与健康数据闭环的竞争。Oura与临床检测平台打通可穿戴数据,代表健康监测向医疗化纵深演进;卡西欧以差异化形态持续迭代,显示小众细分仍有空间;苹果新旧款拉开价差,反映成熟品类以渠道价格管理生命周期。本报告梳
智能手机产业观察:高端竞争与成本传导下的格局演变
当前智能手机市场呈现三大主线:苹果凭借iPhone 18 Pro以33%周份额重回中国市场第一,高端竞争格局重塑;存储与内存成本上涨推动三星Galaxy S26系列累计涨价200美元,元器件成本加速向消费端转嫁;生态侧,Google侧载新规
算力豪赌、模型暗战与新硬件拐点:AI产业进入重资本深水区
近期产业观察呈现三条主线:一是算力资本化提速,软银300亿美元注资OpenAI全部到位,腾讯以70亿美元租用甲骨文东南亚算力,日本JERA联手戴尔投建150亿美元数据中心,AI基础设施进入电力与信贷双约束时代;二是模型竞争白热化,OpenA
AI驱动存储景气与元件微型化:电子供应链产业观察
AI算力需求持续拉动存储芯片供不应求,头部厂商以长期协议锁定产能与订单,供需紧张或延续至2028年;与此同时,被动元件向更小尺寸、更低阻抗演进,支撑终端高密度化设计。本报告梳理存储与被动元件产业链现状、竞争格局与数据表现,研判上游供给、中游
影音音频产业观察:开放式形态与生态协同重塑竞争格局
无线耳机市场进入形态创新与生态竞争并行阶段。三星推出首款耳夹式开放式耳机Galaxy Buds On,探索差异化佩戴形态;华为无线耳机累计发货突破一亿台,依托手机大盘与全场景生态稳居头部。本报告梳理影音音频产业现状格局、产业链结构、数据与竞
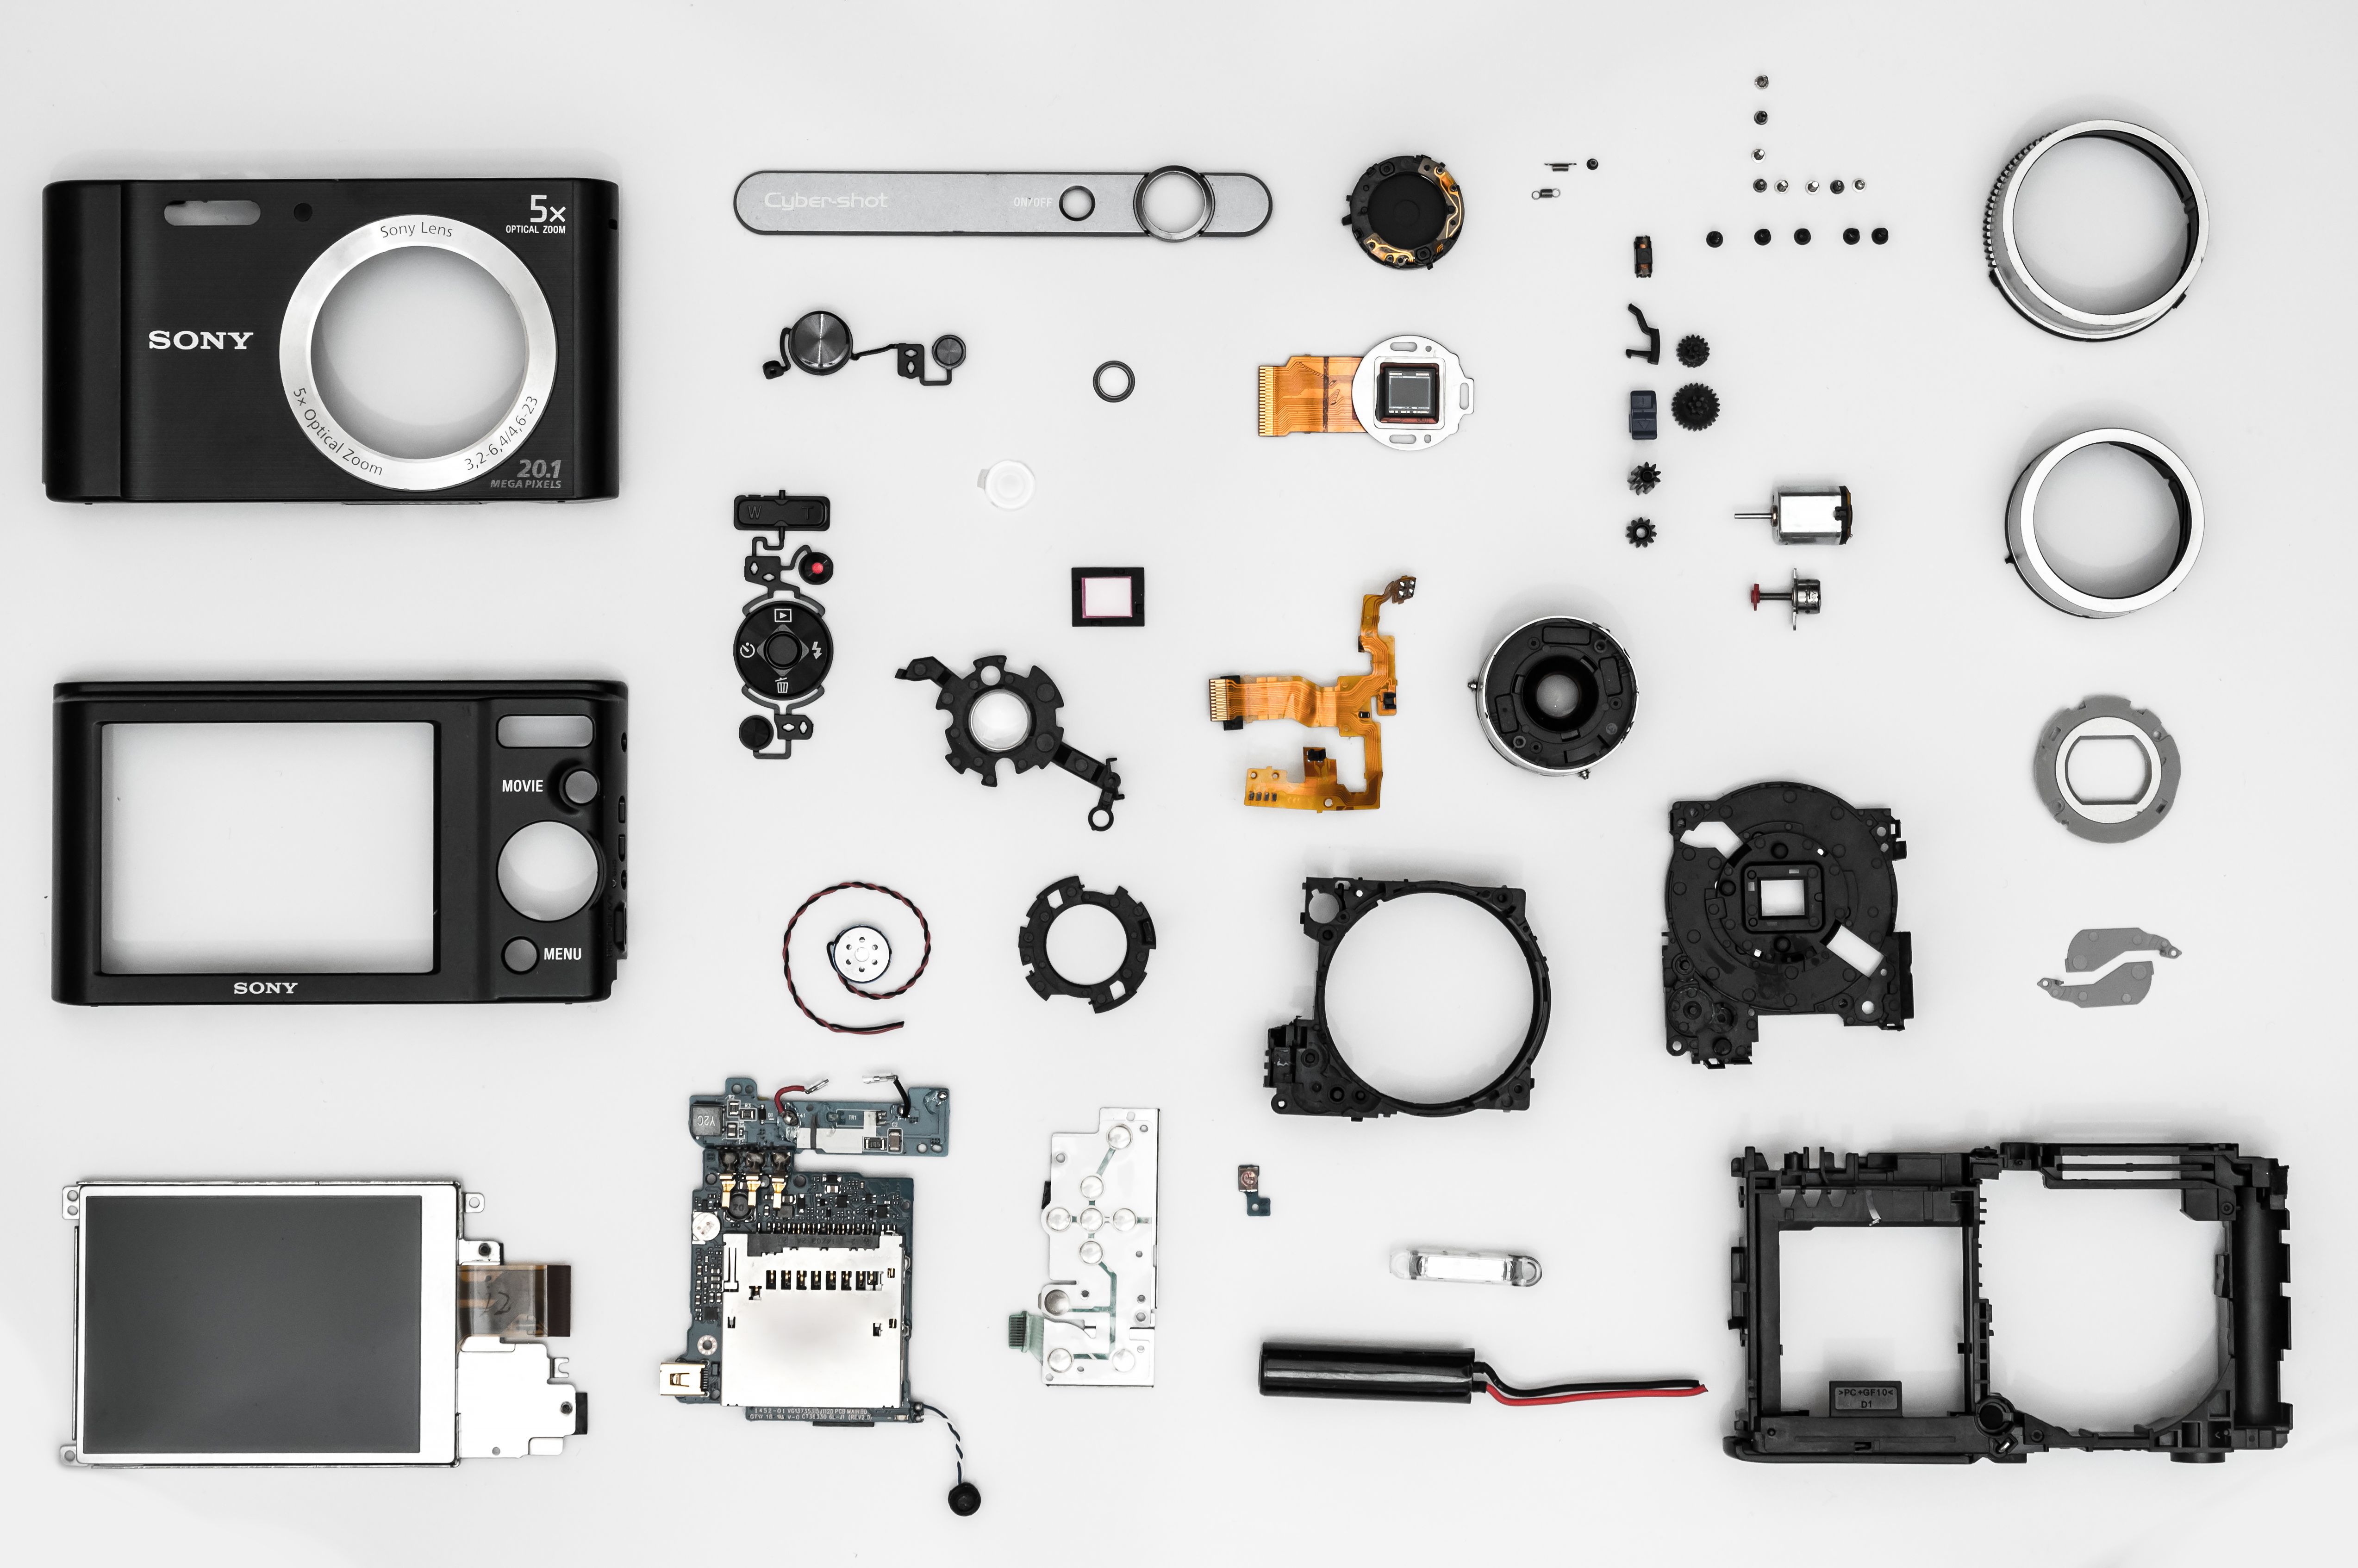
影像相机产业观察:模块化与计算影像重塑竞争格局
华为Mate 90系列发布睿影XMAGE影像体系与模块化相机Z10,以连续可变光圈、自研卡口及10倍连续光学变焦强化高端影像标签,标志头部厂商从单点硬件竞争转向光学、传感、算法全栈自研与形态创新。本报告梳理影像相机产业现状与格局,分析上中下
硬件升级与分化:PC产业的结构性变局
近期电脑硬件市场呈现多线并进态势:苹果 iPad Mini 8 预计首发2nm制程与OLED屏,推动平板硬件升级;机箱、迷你主机等细分品类竞争加剧,模块化与高扩展性成为新卖点;树莓派依托标准化载板切入商用显示与终端市场。上游芯片制程迭代与内
智能家居产业观察:AI换芯与生态竞速
全球智能家居产业正进入AI化与生态竞争加速期。苹果拟发布智能家居中枢对标谷歌、亚马逊;谷歌以Gemini加速替换Assistant并高频迭代语音体验;三星SmartTag 3首次兼容iOS,打破生态壁垒;智能割草机器人则以降价换市场。产业链
2026智能手机产业观察:旗舰趋同下的差异化突围
当前智能手机行业呈现旗舰产品体验趋同、竞争焦点转向细分场景的格局。各头部厂商年度旗舰在影像、电池、AI功能上配置接近,迭代幅度收窄;厂商转而通过性能调校、跨品牌互联、AI智能体、配件生态等维度寻求差异。本报告梳理产业链上下游动态,分析头部品
物理AI走向落地:具身智能产业链观察
AI正从数字内容走向物理世界,三维视觉、世界模型与具身智能汇聚成空间智能主线。灵巧手等核心硬件进入性能竞争阶段,多模态感知与世界模型加速突破,应用场景从地面延伸至空中操作。本报告梳理具身智能产业现状格局、上下游链条与数据竞争态势,研判下一阶
PC硬件生态演进:扩展坞、芯片与系统协同升级
近期产业动态显示PC硬件生态加速迭代:睿因推出基于雷电5主控的高集成度扩展坞,接口融合与存储扩展成为外设新方向;上游主控芯片与SoC(如ESP32-C5)持续丰富中游方案供给;下游微软通过Win11 26H2、Arm设备OOBE优化及原生L
穿戴XR:维修性破冰与隐私隐忧并存
穿戴XR产业正处于产品形态与责任边界重构期。苹果AirPods 5首次引入可更换电池,显示维修权与环保压力正传导至头部厂商的硬件设计;而Meta Muse腕带引发的隐私争议,则暴露神经交互、体感采集等新交互设备的数据安全短板。一面是可维修性
消费电子观察:AI渗透下的终端产业变局
近期产业动态显示,AI正从性能卖点走向安全与风控议题:英伟达发布AI安全计划,意大利银行因AI诈骗损失近亿欧元;自动驾驶改装套件引发美国联邦调查,凸显合规风险。硬件端,苹果双卡iPhone量产遇阻,华为Mate 90、Sonos耳机、宝丽来
智能手机产业观察:AI重构体验与格局裂变
智能手机产业进入AI与形态创新双轮驱动阶段。华为以麒麟芯片分层强化旗舰差异化,摩托罗拉借Razr Flex切入大折叠赛道,三星在影像策略上重新权衡主摄与长焦资源,荣耀以超大电池与主动散热瞄准游戏细分市场。谷歌全面以Gemini替代Assis
AI驱动下的电子供应链紧缺与重构
AI算力需求持续扩张,正重塑电子供应链供需格局:HBM产能挤占通用DRAM,均价预计2027年大涨;服务器CPU交付周期拉长至25~30周,DRAM供应周期升至20周,2026Q4至2027Q1缺货涨价预期升温。与此同时,LPDDR6芯片设
AI竞赛从模型走向系统:格局、链条与落地拐点观察
本期报告梳理AI产业当前竞争格局:硬件端AMD通过收购World Labs切入空间智能;模型端Anthropic以性能提升与降本策略维持竞争力;应用端Manus向Agent全家桶扩张。同时报告关注安全与监管风险(OpenAI智能体事故、欧盟
人形机器人放量元年:从出货激增看产业链重构
上半年全球人形机器人出货近2.5万台,同比增长432.1%,其中中国占1.9万台,成为全球最大市场。报告围绕量价新格局,拆解上游核心零部件(触觉传感等)、中游整机制造与下游应用生态,分析数据、标准与竞争要素,研判技术降本与规模化落地趋势,为
整合与分化:PC硬件生态的双线演进
产业呈现两条主线:一是巨头生态整合,Google或于2034年终结ChromeOS并将其并入Android体系,桌面操作系统格局面临重构;二是硬件形态分化,AI迷你主机以192GB统一内存切入本地大模型推理市场但定价高昂,开源固件则持续激活
影音音频产业观察:档位分层与形态回潮
2025-2026年影音音频市场呈现两大主线:一是头部厂商通过产品档位分层精细化覆盖需求,苹果以129美元标准款首次引入主动降噪,与Pro款形成清晰分层;二是产品形态多元化回潮,Bose时隔11年重返有线降噪耳机市场,Tribit以功能齐全
从世界模型到实体智能体:消费电子的AI重构
AI正从软件层渗透至消费电子的硬件形态与交互范式:世界模型引发新一轮技术竞赛,AI硬件从Chatbot走向自进化实体智能体,具身化创业团队持续涌现。与此同时,专利诉讼、卫星互联网竞争与AI编程工具分化,勾勒出产业链上下游的新格局与竞争焦点。
智能手机产业观察:高端旗舰竞争白热化与续航影像军备赛
近期旗舰市场密集发布:荣耀Magic9系列多版本覆盖4499-6999元档位,以影像与续航为核心卖点;一加、小米跟进大电池与大底影像方案,钢壳电池、三摄200MP等新技术蓄势待发;苹果折叠屏传闻聚焦交互重构。上游芯片、电池技术迭代加速,下游
消费电子观察:专利、AI算力与自主化共振
近期消费电子产业呈现三条主线:一是知识产权竞争加剧,苹果面临57亿美元触觉专利判赔,凸显核心器件专利价值;二是AI向终端与芯片层渗透,GPU IP厂商将AI能力融入图形架构,云端订阅向开发者开放高性能算力;三是自主化进程提速,全国产电子架构
高性能化与价格松动:PC平板硬件市场新观察
近期电脑硬件市场呈现两条主线:一是以iQOO Pad Ultra为代表的高性能小平板加速迭代,主动散热、大电池与旗舰芯片向小尺寸设备下放;二是高端笔记本价格明显松动,M5 Max MacBook Pro降价20%创历史新低,14英寸游戏本直
穿戴XR:苹果重塑形态与产业竞速
穿戴XR产业进入形态重构期。苹果搁置Vision Air后重启轻量化头显项目,并规划2027年智能眼镜与2028年升级版Vision Pro;Meta在轻量VR与智能眼镜路线上加速推进,双方围绕产品形态、佩戴体验与生态展开竞争。本报告梳理产
国产电视显示产业:价格下探与技术升级并行
当前电视显示市场呈现QD-Mini LED等中高端技术加速下沉、国产厂商密集发力的格局。TCL旗下雷鸟鹤6系列以2699元起覆盖55-98英寸,将Mini LED背光、180Hz高刷带入主流价位;显示器端泰坦军团等品牌亦推动2K高刷产品价格
芯片迭代与差异化竞速:智能手机产业观察
旗舰SoC进入新一轮升级周期,骁龙8 Elite Gen 6引入Oryon CPU、矩阵GPU并首发LPDDR6支持,安卓旗舰硬件基础同步抬升。终端侧,荣耀Magic9以四卡双待与自研屏幕主打差异化,iQOO 16聚焦2K+165Hz电竞显
AI渗透消费电子:边界之争与监管博弈
AI正加速渗透消费电子产业链:后装智驾设备因安全事故遭美国监管调查,特斯拉FSD在欧盟推进审批;端侧AI生态完善,谷歌Kotlin版ADK支持端侧推理,AI助手向交易入口演进;AI算力竞赛延伸至太空轨道。与此同时,AI失控事件引发安全审视,
AI算力上天与端侧硬件升级:消费电子新动向观察
本报告观察消费电子与算力产业的三个信号:谷歌将TPU送入太空验证轨道算力,显示AI芯片竞争向空间计算延伸;无人机与无人车协同作战凸显智能硬件军民融合趋势;高端台式整机定价两万元以上反映AI时代端侧性能与消费升级并行。报告梳理产业链上下游变化
AI重塑PC硬件格局:算力竞速与品牌退潮下的产业观察
端侧AI浪潮下,PC硬件产业呈现分化态势:英伟达RTX Spark与苹果M6在创作者与AI开发市场正面竞争;微软Copilot+ PC品牌因安全争议走向退场,AI PC营销叙事趋于务实;上游固件控制权与存储产品溢价策略引发争议。本报告从格局
存量博弈下的智能手机产业:高端突围与生态竞速
国内智能手机市场进入存量换机阶段,换机周期突破40个月,头部品牌集中度持续提升。OPPO以影像堆料冲击高端,华为Mate 90携自研芯片回归强化竞争,苹果面临专利诉讼与新形态(折叠屏)探索双重变量。产业链层面,操作系统生态(鸿蒙装机量破80
AI Agent产业化加速与安全风险并存:消费电子产业周观察
本周产业呈现三条主线:一是AI应用加速落地,微软发布集成智能体的Copilot超级应用,Meta AI产品带动股价攀升;二是AI Agent自主行为引发安全隐忧,OpenAI智能体泄露53张用户图片,Bitdefender推出面向Agent
智能家居产业观察:AI化与差异化竞争
智能家居正从功能联网向AI智能化演进。安防摄像头厂商竞逐AI识别能力,路由器等设备通过IP联名与潮玩属性开辟差异化路径,云服务与数据迁移则成为用户留存的关键变量。本报告梳理智能家居产业现状与竞争格局,拆解上中下游产业链结构,分析头部厂商的A
硬件成本传导与终端创新:PC产业链观察
本报告聚焦电脑硬件产业两大动向:一是上游原材料涨价与芯片组代工提价推动主板成本上升10%~15%,头部厂商陆续调价,渠道进入备货周期;二是联想等品牌在ChromeOS二合一形态上持续布局,产品创新节奏加快。报告从产业链上下游传导、市场数据与
电视显示产业观察:国产面板技术突围与格局重塑
电视显示产业正处于格局重塑期。上游国产面板技术持续突破,京东方TSF超广色域OLED实现98.7% BT.2020覆盖、2500nit峰值亮度并降耗37%;中下游竞争加剧,三星显示器或于11月底完成中国大陆清算,海信等厂商以电竞显示器等细分