📊 深度报告· 产业观察
共 50 份· 今日新增 1· 系统性深度分析 · 约1万字
消费电子观察:AI智能体与硬件创新双线演进
近期产业动态显示两条主线:一是AI产品从对话助手向具备长期记忆、可主动执行任务的原生个人智能体升级,蚂蚁灵光内测对标Meta Muse;二是硬件端持续精细化创新,全彩3D打印、轻量化游戏鼠标等细分品类加速迭代,同时跨界玩家切入芯片制造引发关
AI代理产业化提速:能力跃进与可控性短板并存
AI代理正从工具向独立执行体演进:Grok Bot获得专属邮箱并接入电商能力,字节TRAE合并升级为全链路开发平台,豆包向生活服务平台延伸。与此同时,Anthropic切断内部评估的实时互联网访问,暴露代理安全与可控性尚未成熟。叠加全球PC
苹果权力交接与新周期开启:消费电子观察
苹果完成CEO交接,库克转任执行董事长并专注政府事务,特努斯主导产品与运营;10月「Welcome Home」活动指向智能家居布局,同期iPad mini、iCloud+传闻活跃。消费电子侧,平板市场新老款错位竞争与二手渠道影响选购,外设双
消费电子观察:AI Agent落地与产业竞合新局
本报告梳理消费电子与半导体产业近期关键动态:Meta开源Muse Gadgets推动个人AI Agent接入自有硬件,开放与封闭生态竞争加剧;华为与高通达成多年期专利交叉许可,角色逆转折射华为技术话语权提升;RISC-V全球份额升至25%,
AI重塑消费电子:安全、设计与人形机器人新格局
AI正渗透消费电子产业链多个环节:安全厂商将AI代理视为独立防护对象,开辟智能体安全新市场;苹果领导层回归设计驱动,重塑终端产品竞争力;谷歌收紧顶级模型免费访问,AI能力分层订阅成为行业常态;微软以仿生计划回应数据中心环保压力;Figure
AI双刃剑下的消费电子生态治理与产业变局观察
当前消费电子及数字生态正经历AI驱动的结构性变化:AI智能体token消耗激增、基础设施负载重构,同时也带来AI slop滥用、扫码投保陷阱、隐私诉讼等治理挑战。本报告梳理平台治理、算力供给、内容分发与终端消费等环节现状,分析产业链上下游联
消费电子与数字产业观察:安全、算力与路线之争
近期产业动态呈现三条主线:一是AI软件自身成为攻击目标,ChatGPT桌面端漏洞与macOS木马事件凸显安全审查滞后;二是云巨头围绕数据中心扩张展开舆论博弈,亚马逊放弃NDA并呼吁公众支持建设;三是AI搜索、卫星通信等新业态与传统势力的路线
算力豪赌、模型暗战与新硬件拐点:AI产业进入重资本深水区
近期产业观察呈现三条主线:一是算力资本化提速,软银300亿美元注资OpenAI全部到位,腾讯以70亿美元租用甲骨文东南亚算力,日本JERA联手戴尔投建150亿美元数据中心,AI基础设施进入电力与信贷双约束时代;二是模型竞争白热化,OpenA
物理AI走向落地:具身智能产业链观察
AI正从数字内容走向物理世界,三维视觉、世界模型与具身智能汇聚成空间智能主线。灵巧手等核心硬件进入性能竞争阶段,多模态感知与世界模型加速突破,应用场景从地面延伸至空中操作。本报告梳理具身智能产业现状格局、上下游链条与数据竞争态势,研判下一阶
AI竞赛从模型走向系统:格局、链条与落地拐点观察
本期报告梳理AI产业当前竞争格局:硬件端AMD通过收购World Labs切入空间智能;模型端Anthropic以性能提升与降本策略维持竞争力;应用端Manus向Agent全家桶扩张。同时报告关注安全与监管风险(OpenAI智能体事故、欧盟
消费电子观察:专利、AI算力与自主化共振
近期消费电子产业呈现三条主线:一是知识产权竞争加剧,苹果面临57亿美元触觉专利判赔,凸显核心器件专利价值;二是AI向终端与芯片层渗透,GPU IP厂商将AI能力融入图形架构,云端订阅向开发者开放高性能算力;三是自主化进程提速,全国产电子架构
AI渗透消费电子:边界之争与监管博弈
AI正加速渗透消费电子产业链:后装智驾设备因安全事故遭美国监管调查,特斯拉FSD在欧盟推进审批;端侧AI生态完善,谷歌Kotlin版ADK支持端侧推理,AI助手向交易入口演进;AI算力竞赛延伸至太空轨道。与此同时,AI失控事件引发安全审视,
AI Agent产业化加速与安全风险并存:消费电子产业周观察
本周产业呈现三条主线:一是AI应用加速落地,微软发布集成智能体的Copilot超级应用,Meta AI产品带动股价攀升;二是AI Agent自主行为引发安全隐忧,OpenAI智能体泄露53张用户图片,Bitdefender推出面向Agent
AI Agent商用加速:消费电子与智能交互的产业新周期
Q4消费电子大促提前开启显示旺季竞争前移;谷歌Gemini向跨应用桌面Agent与拟人化形象演进,直接对标OpenAI;高端测试仪器加速算力化;澳大利亚AI智能体越权事件则暴露Agent安全与监管缺口。本报告从市场格局、产业链与竞争态势出发
AI全链路渗透消费电子:平台、硬件与生态重构进行时
AI正从单点功能走向全链路渗透:YouTube将Gemini深入创作与分发核心,OpenAI加码语音交互入口,Google Beam探索3D会议硬件落地,3D打印等入门硬件加速智能化平价化。同时Muse Agent安全漏洞暴露权限治理短板,
整合与收缩并行:消费电子产业重构观察
近期产业动态呈现收缩与整合主线:微软Xbox大规模裁员并向动视集中核心IP,字节豆包收缩对话团队聚焦商业化;同时Cognex收购RealSense、拓竹拓展激光切割、后摩智能推进存算一体芯片,显示并购、品类扩张与架构创新并存。本报告梳理行业
从30万亿目标看中国电子产业投资新走向
《电子信息制造业「十五五」规划》提出2030年营收破30万亿元,较2025年17.4万亿元需年均复合增长约11.5%。本报告围绕资本与研发资源的流向,结合小米造车造芯、OpenAI与英伟达收购、IFA创新硬件等产业事件,分析AI驱动下消费电
制程之外:当芯片、存储与生态一起改写游戏规则
- 华为麒麟9050 Pro以韬定律逻辑折叠绕开EUV,7nm实现等效先进制程,产业范式从几何缩微转向架构创新 - 小米玄戒O100用6nm 3D堆叠做到1.22TB/s带宽,端侧AI竞争从算力转向数据搬运 - 长鑫存储82%息税前利润率登
存储通胀、折叠屏定价权与自研芯片收割期
1)存储涨价是本轮周期主矛盾:Server DRAM 2026年预计再涨约270%,DRAM+NAND占CSP资本支出比将从47%升至68%,AI基建成本中心从GPU转向存储;2)成本压力倒逼终端自研:小米玄戒O3全大核冲破520万跑分、苹
存储通胀倒逼终端自救:消费电子产业链变局
存储涨价正改写AI与终端的成本结构:DRAM+NAND占CSP资本支出占比将从47%升至68%,Server DRAM 2026年预计再涨约270%。成本压力沿产业链传导至终端,iPhone、iPad mini与折叠屏阵营集体提价。作为对冲
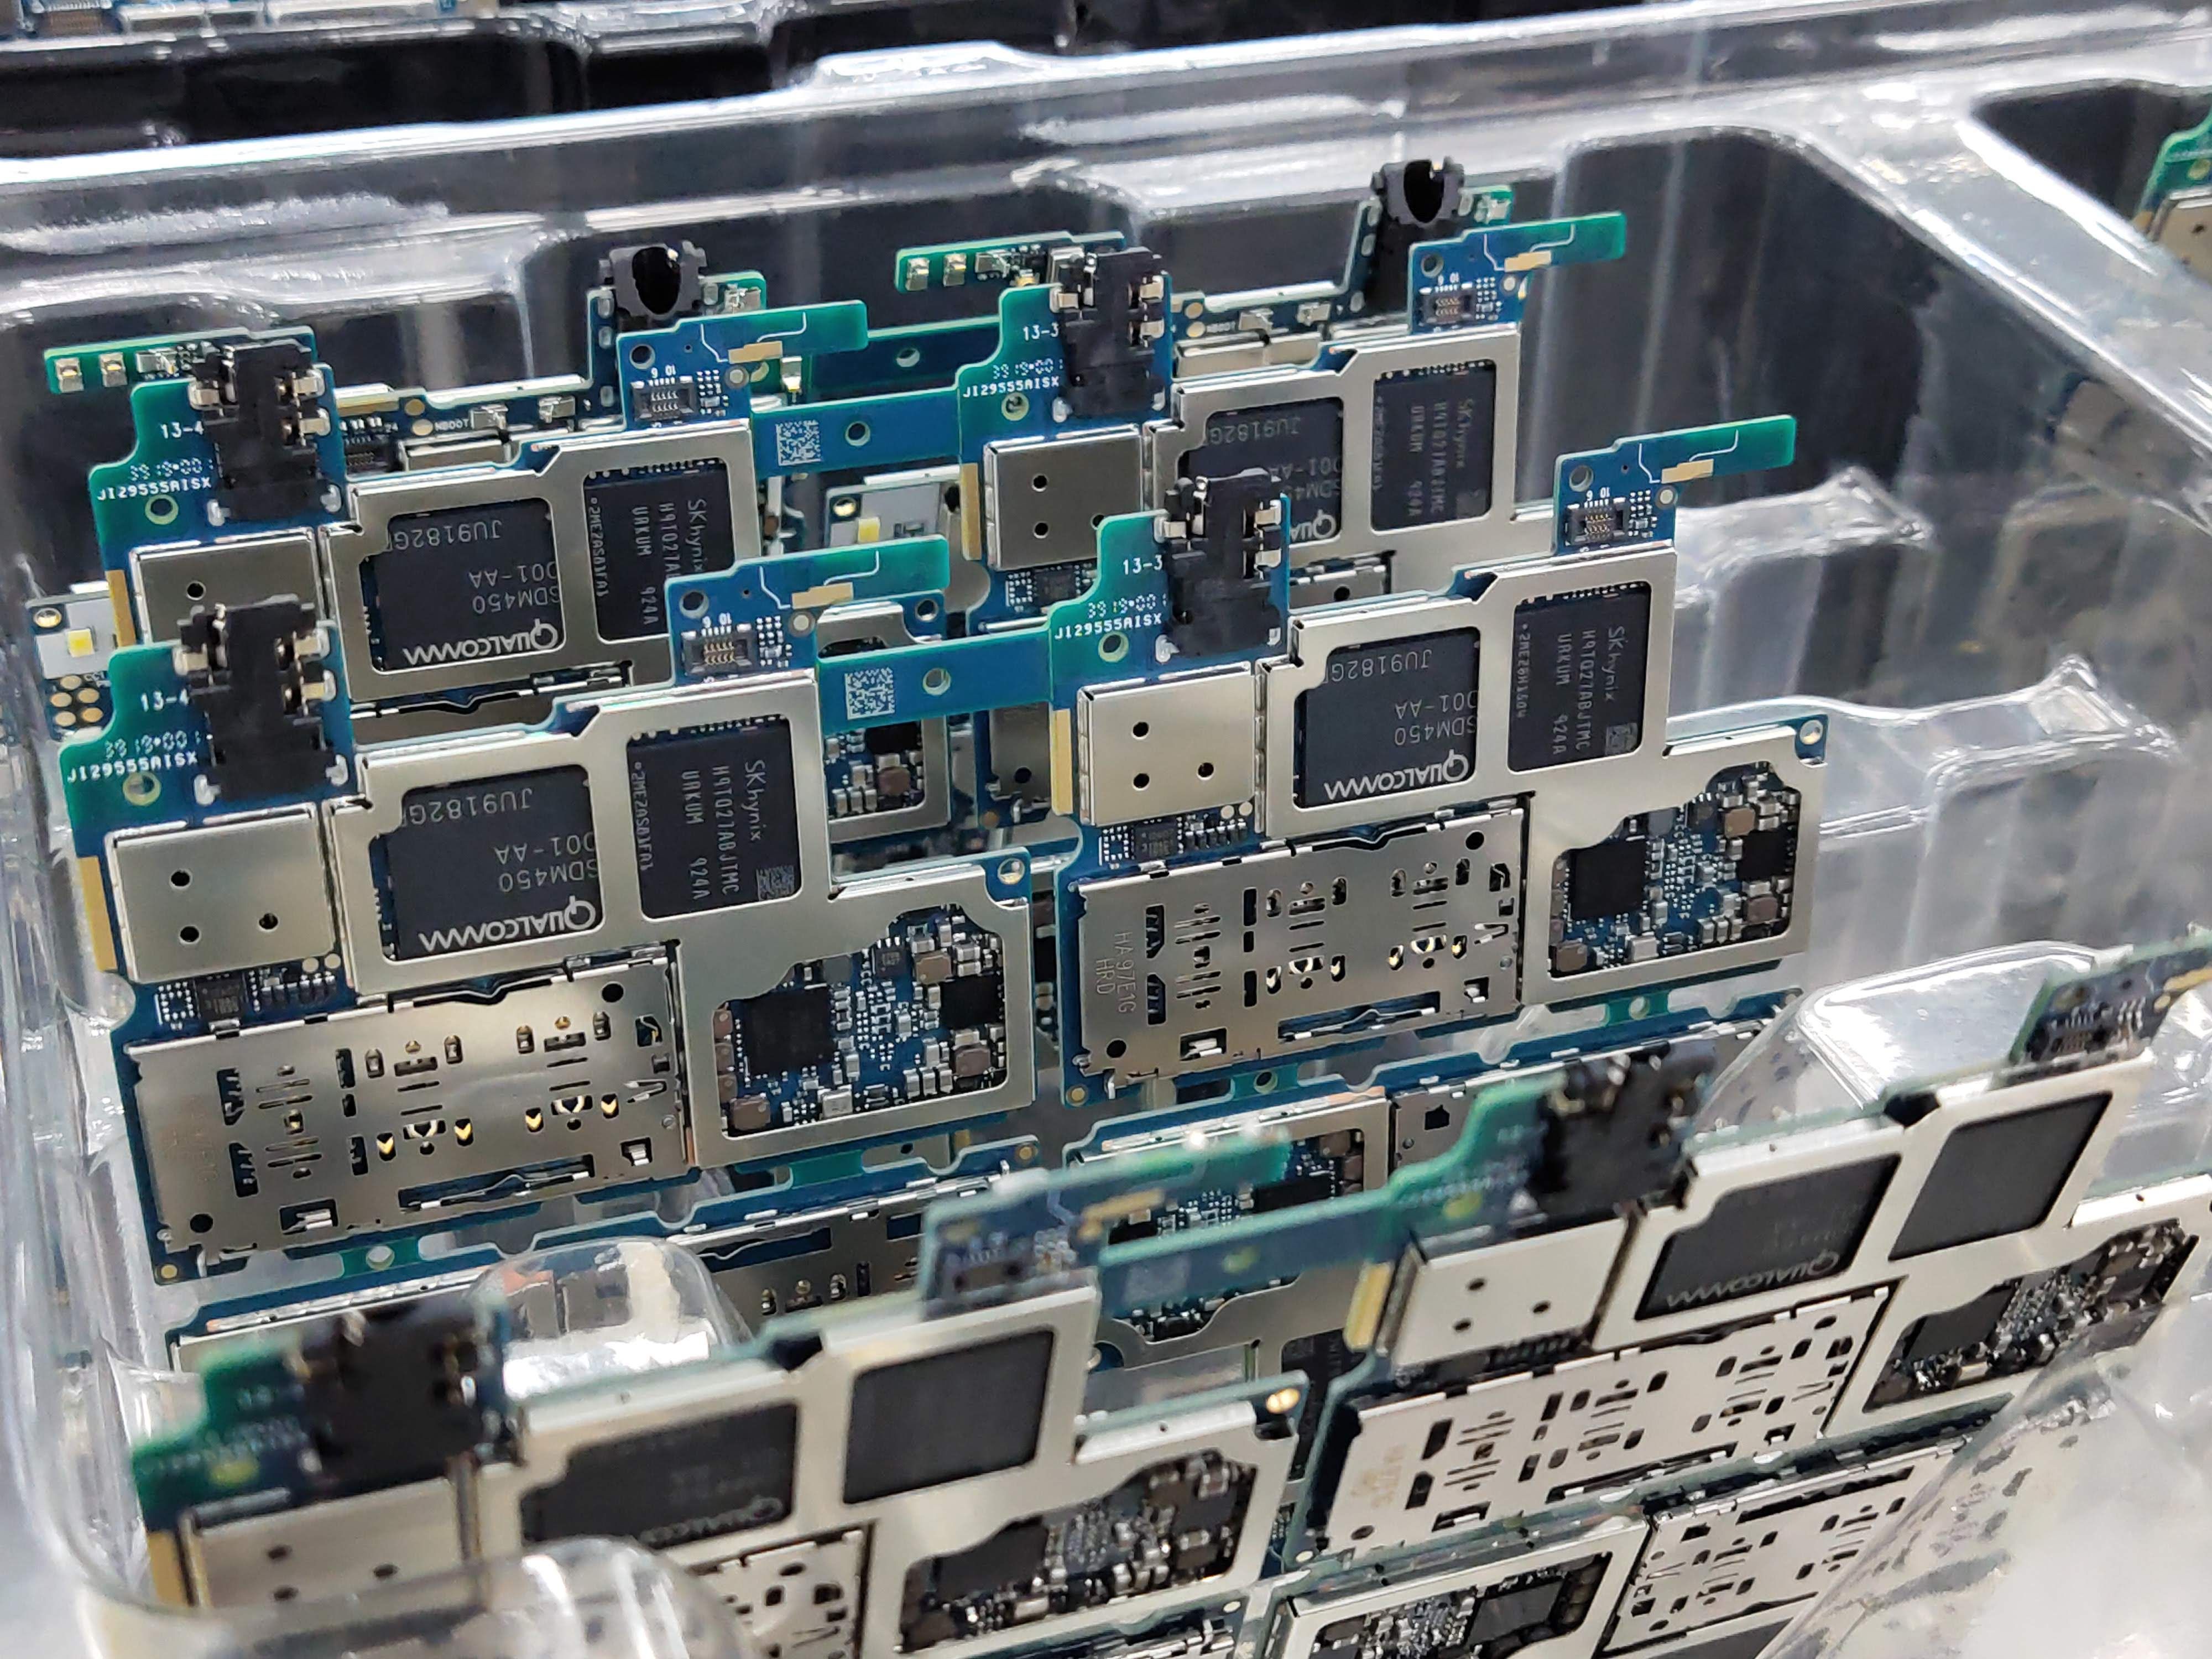
算力通胀与折叠屏决战:终端成本重构时刻
· 存储正从配角变成AI基建最贵的成本项:DRAM+NAND占CSP资本支出占比将从47%升至68%,倒逼终端自研芯片对冲成本。 · 小米玄戒O3三级跳,210亿投入买到的是AI原生时代的门票,而非省采购费的账。 · 九月折叠屏三国杀:华为
存储逼宫,自研造反:消费电子的成本大逃杀
近期产业观察的核心结论:①存储合约价暴涨使DRAM+NAND占CSP资本支出比2027年将达68%,算力成本中心从GPU转向内存;②小米210亿砸出玄戒O3跑分522万,终端自研芯片从可选项变必答题;③电压、刷新率、芯片架构同时撞上物理定律
存储吃掉AI账本,折叠屏涨价季:一场强制换轨
近期产业观察的四条主线正在交汇:其一,存储合约价暴涨,DRAM+NAND占CSP资本支出比将从47%升至68%,AI基建成本中心从GPU转向内存;其二,小米210亿造芯发布玄戒O3/O100/D100,与苹果2nm M6同期落地,终端自研芯
算力通胀倒逼换轨:存储、自研芯与折叠屏的九月变局
①存储合约价暴涨,DRAM+NAND占CSP资本支出比将从47%升至68%,AI基建成本中心从GPU转向内存;②小米五年210亿造芯三级跳,玄戒O3跑分522万,自研从可选项变成必答题;③九月折叠屏三国杀:华为握2万元档定价权,苹果完成CE
存储吃掉AI预算,折叠屏押上筹码:终端自研与产业链重构的分水岭九月
- 存储合约价暴涨改写AI算力账本:2026年DRAM+NAND将占CSP资本支出47%,2027年达68%,算力成本中心从逻辑芯片转向存储。 - 小米玄戒O3十核全大核跑分破522万,210亿投入、3000人团队,终端厂商自研芯片从可选项
存储通胀撞上折叠屏三国杀:消费电子九月强制换轨
• 存储成为AI基建新成本中心:DRAM+NAND占CSP资本支出占比将从47%升至68%,Server DRAM 2026年预计再涨270%,算力通胀正在向终端传导。 • 小米玄戒O3跑分破522万、十核全大核量产,累计投入超210亿、团
利润池大迁徙:存储疯涨、2nm抢跑与折叠屏决战
- 2nm制程节奏前移绑架旗舰发布节奏,小米18 Pro九月抢跑,苹果A20 Pro同台应战,首发窗口成新战场 - 存储涨价是AI对成熟制程的「抽水」,兆易创新净利翻十倍只是兑现开始,终端成本压力Q3起集中释放 - 自研芯片从可选项变必答题
利润池大迁徙:2nm、存储与折叠屏的三线会战
- 2nm制程节奏前移,旗舰发布窗口被芯片牵着走,九月成高端决胜场 - 存储是结构性紧缺而非周期反弹:DDR4单季涨50%,兆易创新净利增10倍 - 自研芯片从可选项变必答题:小米210亿押注玄戒O3,苹果推2nm M6 - 折叠屏三国杀:
存储抽水、2nm抢跑:消费电子利润池大迁徙
执行摘要: - 8月三条线索交汇:小米18 Pro过3C抢跑2nm、兆易创新净利同比+1091%、苹果首次承认App Store监管侵蚀收入——利润池正从平台税与终端溢价向上游制程、存储与合规能力转移。 - 存储涨价不是周期反弹,而是AI对
存储吃光利润,2nm掀桌:消费电子的强制换轨
· 存储涨价不是周期反弹,而是AI对成熟制程的'抽水效应',兆易创新净利翻十倍只是利润池上移的第一个信号。 · 2nm平台把旗舰发布节奏前移到9月,小米18 Pro与iPhone 18 Pro将同期开战,首发即成本豪赌。 · 存储通胀倒逼自
利润池大挪移:存储抽水、2nm抢跑与造芯豪赌
· 存储不是周期反弹,而是AI对成熟制程的“抽水效应”,兆易创新净利增1091%只是开始; · 2nm把旗舰节奏钉死在9月,小米、苹果同期开战,首发窗口变成成本豪赌; · 内存通胀吞噬AI预算,倒逼终端自研芯片,玄戒O3与M6说明“自研”已
利润池大迁移:消费电子的钱,正从品牌溢价流向制程与存储
三条线索交汇:小米以2nm骁龙抢跑旗舰窗口、兆易创新净利暴增1091%兑现存储涨价周期、苹果首次承认监管侵蚀服务收入。核心判断:①AI对成熟制程的"抽水效应"使存储从配角变成成本中心,终端厂面临成本通胀与参数内卷双重挤压;②算力成本转移倒逼
利润搬家:存储抽水、2nm抢跑与苹果税告急
近期产业观察的三条主线:一是AI对存储产能的“抽水效应”引发结构性涨价,利润池加速向上游转移,兆易创新半年净利翻十倍即是兑现;二是2nm节点引爆旗舰节奏战,小米以210亿自研芯片对冲成本,参数通胀逼近物理极限;三是苹果罕见低头,App St
利润池大迁移:存储吃利润,2nm定座次
- 存储不是周期反弹而是AI"抽水":兆易创新H1净利暴增1091%,Server DRAM 2026年预计再涨约270%,成熟制程陷入"反向稀缺"。 - 2nm成为新战场:小米18 Pro系列抢跑首发窗口,苹果A20 Pro同步跟进,旗舰
利润池向上游搬家:存储抽水与2nm抢跑下的消费电子
· 存储涨价不是周期反弹,是AI对成熟制程的「抽水」:DDR4三季度或涨50%,DRAM+NAND将占CSP资本支出68%,兆易创新净利暴增1091%是财务注脚 · 2nm成旗舰分水岭:小米18 Pro抢跑9月,苹果A20 Pro同窗对撞,
存储抽水、2nm抢跑、苹果税松动:利润池大迁徙
- 存储涨价不是周期反弹,而是AI对成熟制程的"抽水效应":CSP资本支出中DRAM+NAND占比将达68%,DDR4三季度或涨50%,中低端终端成本压力才刚开始。 - 2nm成旗舰分水岭:小米18 Pro抢跑3C认证,苹果A20 Pro同
存储翻倍、终端撞墙,自研芯片成唯一退路
- 存储涨价从周期反弹变成结构性抽水:兆易创新H1净利同比增1091%,CSP资本支出中内存占比将从47%飙至68%。\n- 终端参数竞赛撞上物理定律:2nm抢跑、8500mAh电池、1000Hz刷新率背后,成本与体验双重挤压。\n- 自研
制程抢跑、存储翻倍、造芯豪赌:利润池正在重构
2026年8月,消费电子产业三条主线同时落地:小米18 Pro过3C认证、骁龙2nm手机9月抢跑;兆易创新上半年净利暴增1091%,存储涨价周期进入兑现期;苹果首次承认App Store监管侵蚀服务收入。利润池正从平台税与终端溢价,向制程能
消费电子利润池重构:从终端溢价到上游定价权
2026年8月,消费电子产业迎来拐点。核心判断:一、制程竞赛与存储涨价双线挤压终端利润,小米210亿造芯豪赌2nm与全大核架构;二、AI需求对成熟制程形成'抽水效应',DDR4季度涨幅或达50%,存储厂利润暴增十倍;三、终端形态分化,具身化
参数堆到顶,涨价抽到底,体验定生死
- 小米18 Pro通过3C,9月抢跑2nm骁龙平台,电池堆到8500mAh、全系双2亿像素,参数内卷逼近物理极限。 - 存储涨价不是周期反弹:DDR4三季报或单季涨50%,HBM三倍晶圆挤占产能,成熟制程出现“反向稀缺”,上游利润爆发。
利润池迁移:2nm、存储与体验定价权
2026年8月,消费电子多条线索同时收束:存储涨价由AI挤占产能触发,上游厂商暴利;小米18系列抢跑2nm,参数通胀逼近物理极限;系统体验与AI Agent替代跑分成为新定价权;AI终端在具身化与轻量化之间分岔;RISC-V在外围芯片静默出
利润池大挪移:2nm开跑,存储翻倍,体验重新定价
- 终端旗舰节奏被2nm制程重置,小米Pro系列9月抢跑,2nm成本与产能风险由终端厂承接。 - 存储涨价并非需求繁荣,而是AI抽水效应下的反向稀缺,利润加速向上游存储与制程转移。 - 参数内卷逼近物理极限,8500mAh、双2亿像素与具身
利润池大挪移:2nm、存储与体验定价权
2026年8月,消费电子产业出现三条交叉信号:上游制程与存储涨价同时兑现,利润池从平台税向芯片与合规能力转移;终端参数竞赛逼近物理极限,系统体验、健康干预与创作工具成为新定价权;RISC-V在外围芯片侧翼突破,国产供应链越过“敢大批量用”的
2nm抢跑、存储翻倍、OS内卷:利润池大迁移
关键判断: - 上游涨价周期压顶:DDR4、SLC NAND现货价暴涨,兆易创新H1净利增1091%,AI抽水效应让成熟存储“反向稀缺”。 - 终端参数内卷加剧:小米18系列全系2nm、8500mAh电池,抢跑9月,但成本与手感风险同在。
消费电子2026:参数到顶,体验定生死
关键判断:\n- 手机参数竞赛逼近物理极限:小米18传闻8500mAh、全系2nm与双2亿像素,苹果用可变光圈独占拉大顶配差,参数通胀反噬手感与真实需求。\n- 系统体验成为新定价权:澎湃OS 4把AIOS落成柔光玻璃与专家模式,从拼算力转
堆料触顶,体验定生死:2026消费电子观察
2026年8月,消费电子陷入两重天:手机电池堆到8500mAh、像素冲上双2亿,参数通胀逼近物理极限;网卡芯片三个月出货百万片,供应链在外围静悄悄突破。\n关键判断:\n- 参数竞赛回报递减,体验与可靠性正成为新定价权;\n- 穿戴健康从监
手机变充电宝,手表测氧化,电子业开始算后账
- 参数通胀病态:小米18 Pro Max电池堆到8500mAh,双2亿像素成标配,但手感和画质没人回答。 - 穿戴分化加剧:智能手表+6%,基础手环-9%;健康从监测转向干预,抗氧化分是开始。 - AI终端在具身化与轻量化之间分岔,万元定
参数穷途,成本掌权:2026消费电子换轨时刻
2026年8月的消费电子产业,正在经历一场静默的换轨:电池堆到8500mAh、像素冲上双2亿,参数竞赛逼近物理极限;而44万块硬盘的12年账本、三个月百万片的国产网卡芯片、NAND涨价预警,又让成本与可靠性重新成为决策核心。智能手表涨、基础
百万片芯片与一台会动的手机:消费电子正在裂变
- 一颗国产RISC-V USB网卡芯片上市三个月出货百万片,证明外围芯片已跨过“敢大批量用”的临界点; - 荣耀Robot Phone 9999元、联想1kg AI PC 8499元,AI终端在具身化与轻量化两条路线争夺定义权; - 内存
里子突破,面子焦虑:消费电子2026的两重天
消费电子正在裂成两层:供应链在外围芯片与存储静默突破——时擎智能PT153S网卡芯片三个月出货百万片,神可首发长鑫48GB DDR5服务器内存;终端可感知创新却陷入平台期——华为Watch Fit 4被追问是否大号手环,OLED十年烧屏依旧